Domain bizd.de kaufen?
Wir ziehen mit dem Projekt
bizd.de um.
Sind Sie am Kauf der Domain
bizd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bizd.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Geschäft ist Geschäft - Seien Sie mir privat nicht böse ich brauche Geld, Belletristik von Joseph RothEine editorische Meisterleistung: Joseph Roths Briefwechsel mit seinen niederländischen Exilverlagen nun komplett. Von 1933 bis 1939 lebt Joseph Roth in Paris, Nizza und Wien, seine Bücher erscheinen jedoch in Amsterdam und Bilthoven. Der dank weltweiter Recherchen aufgefundene Briefwechsel zwischen Roth und seinen Verlegern in den Niederlanden dokumentiert die dramatischen Lebens- und Schreibumstände im Exil und eröffnet neue Zugänge zu Roths Leben und Werk. Nach Hitlers Machtantritt war Joseph Roth (1894-1939) wie viele jüdische und linke Autoren zur Emigration gezwungen. In Frankreich, seinem bevorzugten Exilland, gab es jedoch keine Verleger, die sein Werk auf Deutsch publizieren wollten. Drei niederländische Verlagshäuser hatten Exilverlage für in Deutschland unerwünschte Autoren gegründet. Ab Frühjahr 1933 erschienen Roths Werke bei Allert de Lange, im Querido Verlag und beim Verlag De Gemeenschap. Roths Korrespondenz mit Allert de Lange und Querido galt lange als verschollen. Teile fanden sich in New York oder haben eine Odyssee über Moskau und Potsdam hinter sich. Die nun vollständig edierten und sachkundig kommentierten Briefe zeugen von den widrigen Bedingungen, unter denen Roth Werke wie „Der Leviathan“ und „Die Legende vom heiligen Trinker“ schrieb. Und nicht nur Roth litt unter der sich verschlechternden politischen Lage. Auch seine Verleger hatten zahlreiche Probleme zu lösen: sei es durch die Behinderung des internationalen Zahlungsverkehrs, das stetig kleiner werdende Absatzgebiet und die Verlängerung der Transportwege. Mit dieser Ausgabe liegt Roths Korrespondenz mit seinen niederländischen Verlagshäusern komplett vor. Die Briefe enthalten bislang unbekannte Fakten zur Entstehungsgeschichte, zur Verbreitung und Rezeption seines Werkes.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Geschäft ist Geschäft - Seien Sie mir privat nicht böse ich brauche Geld, Belletristik von Joseph RothEine editorische Meisterleistung: Joseph Roths Briefwechsel mit seinen niederländischen Exilverlagen nun komplett. Von 1933 bis 1939 lebt Joseph Roth in Paris, Nizza und Wien, seine Bücher erscheinen jedoch in Amsterdam und Bilthoven. Der dank weltweiter Recherchen aufgefundene Briefwechsel zwischen Roth und seinen Verlegern in den Niederlanden dokumentiert die dramatischen Lebens- und Schreibumstände im Exil und eröffnet neue Zugänge zu Roths Leben und Werk. Nach Hitlers Machtantritt war Joseph Roth (1894-1939) wie viele jüdische und linke Autoren zur Emigration gezwungen. In Frankreich, seinem bevorzugten Exilland, gab es jedoch keine Verleger, die sein Werk auf Deutsch publizieren wollten. Drei niederländische Verlagshäuser hatten Exilverlage für in Deutschland unerwünschte Autoren gegründet. Ab Frühjahr 1933 erschienen Roths Werke bei Allert de Lange, im Querido Verlag und beim Verlag De Gemeenschap. Roths Korrespondenz mit Allert de Lange und Querido galt lange als verschollen. Teile fanden sich in New York oder haben eine Odyssee über Moskau und Potsdam hinter sich. Die nun vollständig edierten und sachkundig kommentierten Briefe zeugen von den widrigen Bedingungen, unter denen Roth Werke wie „Der Leviathan“ und „Die Legende vom heiligen Trinker“ schrieb. Und nicht nur Roth litt unter der sich verschlechternden politischen Lage. Auch seine Verleger hatten zahlreiche Probleme zu lösen: sei es durch die Behinderung des internationalen Zahlungsverkehrs, das stetig kleiner werdende Absatzgebiet und die Verlängerung der Transportwege. Mit dieser Ausgabe liegt Roths Korrespondenz mit seinen niederländischen Verlagshäusern komplett vor. Die Briefe enthalten bislang unbekannte Fakten zur Entstehungsgeschichte, zur Verbreitung und Rezeption seines Werkes.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
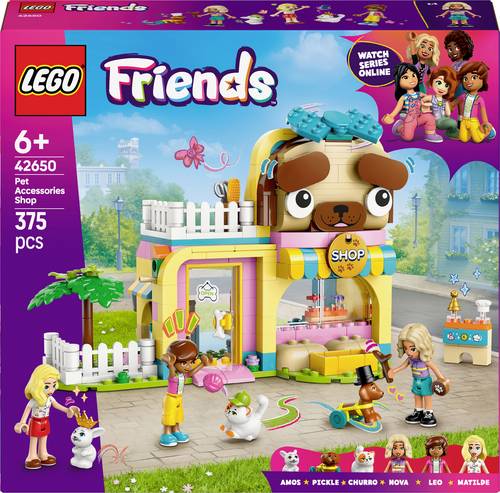
LEGO Geschäft für Haustierzubehör (LEGO Friends)Dieses Set ist ein tolles Geburtstags- oder Überraschungsgeschenk für Kinder, die Rollenspiele und Tierfiguren lieben. Im LEGO Friends Geschäft für Haustierzubehör (42650) können sich Mädchen, Jungen und alle Tierfreunde ab 6 Jahren stundenlang vergnügen. 3 Mini Puppen und 3 Tierfiguren (Katze, Hund und Hase) lassen Kinder fantasievoll spielen. Lass die LEGO Friends Charaktere Nova, Leo und Matilde schicke Mützen und weitere Accessoires für ihre Haustiere Churro, Pickle und Amos aussuchen. Fahr mit den Tieren im Aufzug zur Fellpflegestation, an der sie auf einem Förderband zum Einseifen, Waschen und Trocken gebracht werden. Sieh nur, was es für tolle Accessoires gibt, zum Beispiel eine Kochmütze, eine Baseballkappe und ein Garnknäuel. Mit dem Spielgeld können Kinder so tun, als würden sie an der Kasse bezahlen. Tritt bloss nicht in den Hundehaufen. Zum Glück gibt es eine Schaufel für solche kleinen Missgeschicke. Freu dich auf viele weitere lustige Details wie das Gebäude mit Welpengesicht - mit beweglichen Augenbrauen und drehbarer Schleife. Entdecke weitere separat erhältliche LEGO Bausets und Geschenke aus dem LEGO Friends Universum. Das Geschäft ist 14 cm hoch, 20 cm breit und 12 cm tief. Enthält 375 Teile.33,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
42650 LEGO FRIENDS Geschäft für HaustierzubehörDieses Set ist ein tolles Geburtstags- oder Überraschungsgeschenk für Kinder, die Rollenspiele und Tierfiguren lieben. Im LEGO Friends Geschäft für Haustierzubehör (42650) können sich Mädchen, Jungen und alle Tierfreunde ab 6 Jahren stundenlang vergnügen. 3 Mini Puppen und 3 Tierfiguren (Katze, Hund und Hase) lassen Kinder fantasievoll spielen. Lass die LEGO Friends Charaktere Nova, Leo und Matilde schicke Mützen und weitere Accessoires für ihre Haustiere Churro, Pickle und Amos aussuchen. Fahr mit den Tieren im Aufzug zur Fellpflegestation, an der sie auf einem Förderband zum Einseifen, Waschen und Trocken gebracht werden. Sieh nur, was es für tolle Accessoires gibt, zum Beispiel eine Kochmütze, eine Baseballkappe und ein Garnknäuel. Mit dem Spielgeld können Kinder so tun, als würden sie an der Kasse bezahlen. Tritt bloß nicht in den Hundehaufen! Zum Glück gibt es eine Schaufel für solche kleinen Missgeschicke. Freu dich auf viele weitere lustige Details wie das Gebäude mit Welpengesicht - mit beweglichen Augenbrauen und drehbarer Schleife! Entdecke weitere separat erhältliche LEGO Bausets und Geschenke aus dem LEGO Friends Universum.28,14 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.